

25.02.2026
Что такое IRR (внутренняя норма доходности) простыми словами
Что такое IRR
IRR (англ. Internal Rate of Return — внутренняя норма (ставка) доходности, ВНД) — это минимальный уровень доходности проекта, при котором проект не приносит убыток инвестору. Владелец капитала сравнивает внутреннюю норму доходности разных вариантов, чтобы решить, куда направить инвестиции.
Важным элементом анализа ВНД является дисконтирование — приведение будущих доходов и расходов к текущей стоимости денег. Дисконтирование определяет, как изменится ценность денежных потоков в будущем с учётом кредита, инфляции, рисков бизнеса, иных факторов. Все предполагаемые изменения ценности закладываются в ставку дисконтирования.
Например, если начальные вложения в бизнес составили 2 500 000 рублей, а ежегодный доход: 1 000 000 рублей. Через 3 года вложения принесут 500 000 рублей прибыли. Однако вложенная инвестором сумма через 3 года уже будет иметь иную ценность.
При ставке дисконтирования, равной 20%, величина приведённых денежных потоков составит:
Как видим, при такой ставке дисконтирования сумма поступлений составит 2 106 481 рублей, то есть чистая приведённая стоимость денежных потоков (англ. Net Present Value, NPV) при таких условиях будет отрицательной.
Показатель IRR соответствует ставке дисконтирования, при которой чистая приведённая стоимость NPV будет равна 0, то есть поступления от проекта полностью покроют начальные затраты с учётом инфляции и премии за риск.
Показатель IRR соответствует ставке дисконтирования, при которой чистая приведённая стоимость NPV будет равна 0, то есть поступления от проекта полностью покроют начальные затраты с учётом инфляции и премии за риск.
Для чего нужен показатель IRR
Можно выделить несколько целей, которые достигаются расчётом внутренней нормы доходности:
Квалифицированные инвесторы, пользующиеся услугами управляющей компании PARUS Asset Management, приобретают инвестиционные паи паевых инвестиционных фондов (ПИФ), в составе имущества которых есть коммерческая недвижимость. Доходность каждого проекта оценивается с применением ВНД и ряда других показателей, что позволяет минимизировать риски и выбрать оптимальные варианты для инвестиций.
- сравнение различных компаний;
- оценка целесообразности инвестиций;
- помощь в принятии решений.
Квалифицированные инвесторы, пользующиеся услугами управляющей компании PARUS Asset Management, приобретают инвестиционные паи паевых инвестиционных фондов (ПИФ), в составе имущества которых есть коммерческая недвижимость. Доходность каждого проекта оценивается с применением ВНД и ряда других показателей, что позволяет минимизировать риски и выбрать оптимальные варианты для инвестиций.
Вычисление IRR
Формула расчёта
Для расчёта можно использовать такую формулу:
IRR ≈ R1 + (NPV1 / (NPV1 - NPV2)) x (R2 — R1), где:
IRR ≈ R1 + (NPV1 / (NPV1 - NPV2)) x (R2 — R1), где:
- R1 — ставка дисконтирования 1, при которой чистая приведённая стоимость NPV1 > 0,
- NPV1 — чистая приведённая стоимость денежных потоков при ставке дисконтирования R1,
- R2 — ставка дисконтирования 2, при которой чистая приведённая стоимость NPV2 < 0,
- NPV2 — чистая приведённая стоимость денежных потоков при ставке дисконтирования R2.
Ручной расчёт методом подбора (линейная интерполяция)
Это относительно доступный метод расчёта, который, правда, может потребовать значительных вычислений. Выглядит он так:
1. Определяются стартовые вложения (СВ) и денежные потоки (ДП1, ДП2 и т. д.).
2. Произвольно выбирается ставка R1, которая вставляется в формулу чистой приведённой стоимости: NPV1 = (ДП1 / (1 + R1)1) + (ДП2 / (1 + R1)2) + … — СВ
3. Если значение NPV1 = 0, значит, R1 соответствует IRR.
Если NPV1 < 0, нужно взять другое значение R1.
Если NPV1 > 0, произвольно выбирается ставка R2 так, что R2 > R1.
4. R2 вставляется в формулу чистой приведённой стоимости:
NPV2 = (ДП1 / (1 + R2)1) + (ДП2 / (1 + R2)2) + … — СВ
5. Если значение NPV2 = 0, значит, R2 соответствует IRR.
Если NPV2 > 0, нужно взять другое значение R2.
Если NPV2 < 0, полученные значения вставляются в формулу ВНД:
IRR ≈ R1 + (NPV1 / (NPV1 — NPV2)) x (R2 — R1)
Так как метод основан на подборе близких к решению значений, результат обычно имеет определённую степень неточности.
Посчитаем IRR для выбранного выше примера:
1. Известно, что стартовые вложения составляют 2 500 000 рублей, а денежных потоков всего три, каждый из которых равен 1 000 000 рублей.
2. Выбираем заведомо низкую ставку R1 = 5% и вычисляем чистую приведённую стоимость:
NPV1 = (1 000 000 / (1 + 0,05)1) + (1 000 000 / (1 + 0,05)2) + (1 000 000 / (1 + 0,05)3) - 2 500 000 = 952 380,95 + 907 029,48 + 863 837,60 — 2 500 000 = 223 248,03
3. NPV1 > 0, поэтому выбираем «убыточную» ставку R2 = 20%.
4. Вычисляем чистую приведённую стоимость при R2:
NPV2 = (1 000 000 / (1 + 0,20)1) + (1 000 000 / (1 + 0,20)2) + (1 000 000 / (1 + 0,20)3) -2 500 000 = 833 333,33 + 694 444,44 + 578 703,70 - 2 500 000 = -393 518,53
5. NPV2 < 0, поэтому переходим к формуле ВНД:
IRR ≈ 0,05 + (223 248,03 / (223 248,03 — (-393 518,53))) x (0,20 — 0,05) = 0,1043 то есть примерно 10%.
Расчёт в Excel и Google Sheets
Проводить самостоятельные расчёты сложно, поэтому аналитики обычно используют встроенные формулы в Excel или Google Таблицах.
Чтобы вычислить IRR в Excel или Google Таблицах, сделайте следующее:
Чтобы вычислить IRR в Excel или Google Таблицах, сделайте следующее:
- создайте новую таблицу;
- в первый столбец впишите периоды движения денежных потоков (равные промежутки), начиная с нулевого периода;
- в ячейках второго столбца запишите размер денежных потоков в каждом периоде;
- выделите второй столбец, в котором записаны суммы денежных потоков, и к этому диапазону примените функцию ВСД () (значение «предположение» можно не вносить, по умолчанию программа начнёт подбор с 10%);
- кликните «Ок», чтобы получить значение метрики.
Вписывая денежные потоки, расходы нужно записывать со знаком «минус». Имейте в виду, что если в разные периоды движение денежных потоков было то положительным, то отрицательным, IRR может оказаться некорректным. В таком случае лучше изменить денежные потоки.
Расчёт IRR для выбранного выше примера в Excel будет выглядеть так:
Как видим, расчёт внутренней нормы доходности с помощью программы также показал в результате 10%.
Графический метод
Для расчёта IRR по графику необходимо:
- Построить координатную плоскость с зависимостью NPV от ставки дисконтирования.
- Произвольно выбрать несколько ставок дисконтирования (5, 7, 9, 11, 13%).
- Посчитать значение NPV для каждой ставки.
- Отметить полученные значения на графике (5 точек, по одной для каждой ставки).
- Соединить точки одной линией.
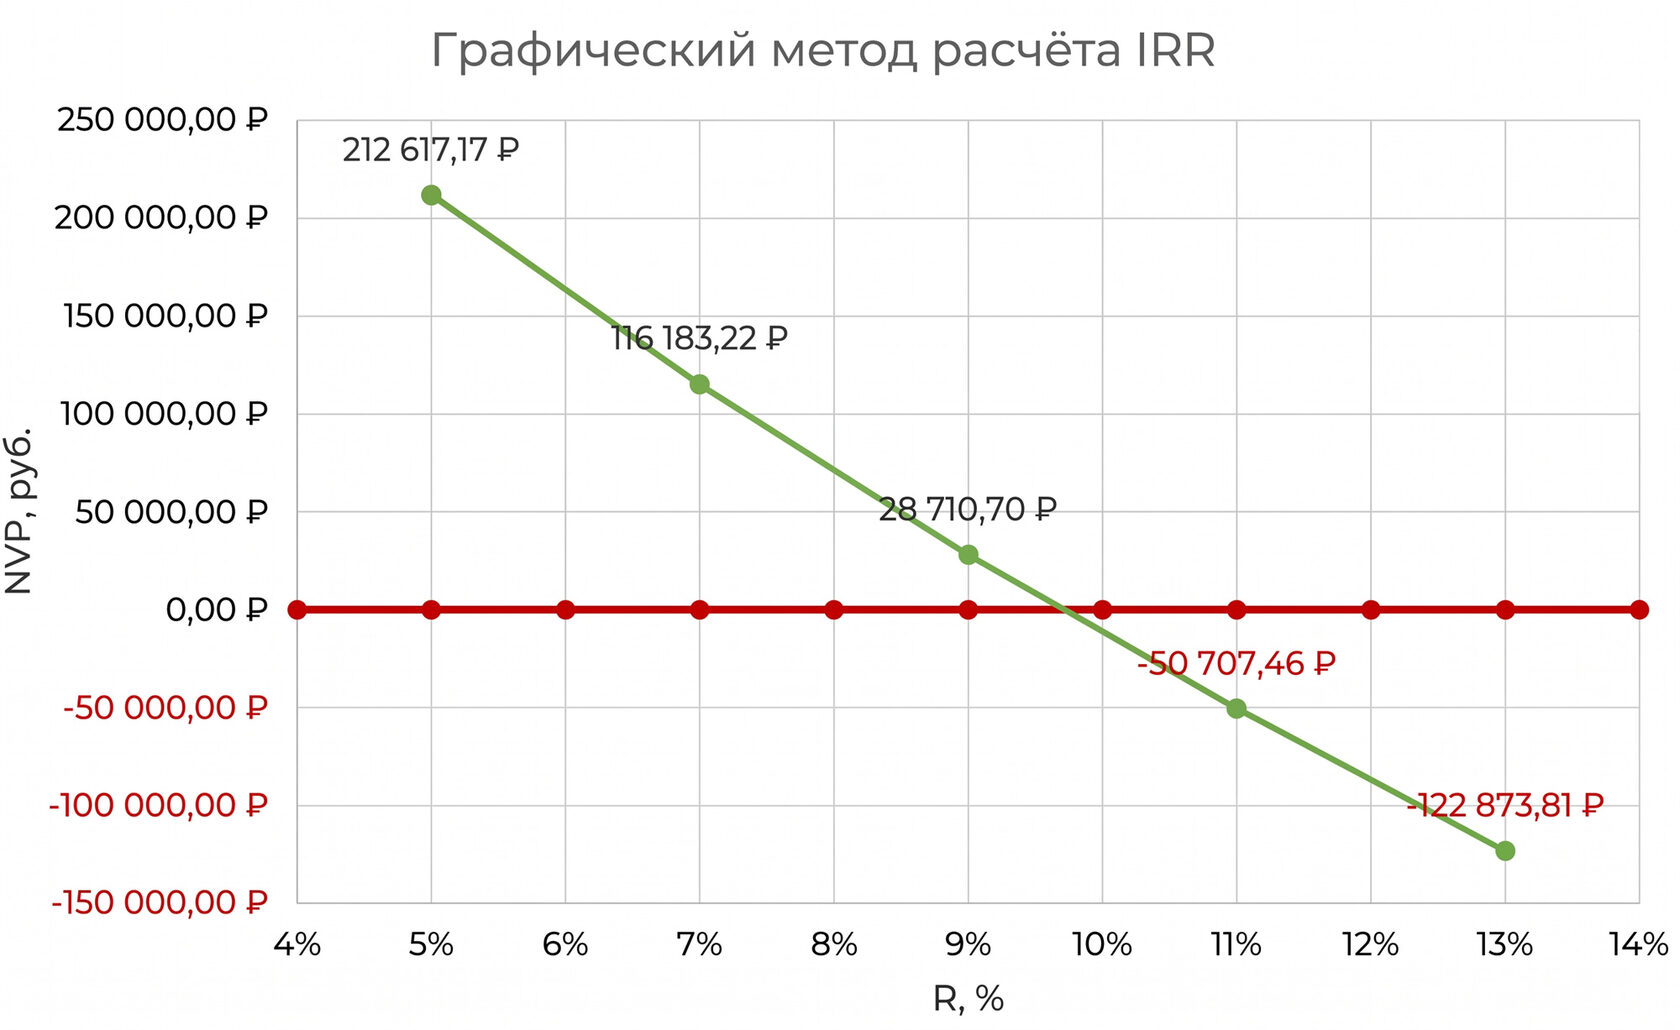
Значение R в месте пересечения графика с горизонтальной осью (где NPV = 0) соответствует искомому IRR. Как видно, IRR ≈ 10%.
Как интерпретировать результат
При оценке доходности проекта итоговый IRR сравнивается со ставкой дисконтирования (r) . Она может соответствовать стоимости кредита, целевой доходности, метрикам конкурирующего проекта и т. д.
Варианты интерпретации:
Варианты интерпретации:
- IRR > r — инвестиции в проект целесообразны, так как вероятная доходность превышает минимальные ожидания.
- IRR < r — вкладываться в вариант с таким показателем рискованно. Даже если всё пойдёт по плану, полученные денежные потоки не покроют сумму инвестиций.
- IRR = r — доходность проекта на уровне нуля, он не прибыльный, но покрывает стоимость вложений. Любые непредсказуемые риски могут погубить его.
Сравнение IRR с другими показателями
ВНД и ЧПС
Сравним ВНД и ЧПС по ряду признаков:
Соотношение с WACC
Взвешенная средняя стоимость капитала (WACC) показывает способность бизнеса приносить доход. WACC учитывает источники доходов, эффективность использования собственных и заёмных средств.
Сравнение IRR с WACC позволяет понять, насколько выгоднее изучаемый вариант вложений по сравнению с результатами обычной деятельности группы и типичной для неё нормой прибыли.
Сравнение IRR с WACC позволяет понять, насколько выгоднее изучаемый вариант вложений по сравнению с результатами обычной деятельности группы и типичной для неё нормой прибыли.
Соотношение с CAGR
Скорректированная годовая ставка роста (CAGR) показывает среднюю скорость прироста инвестиций в течение года.
Сравнение внутренней нормы доходности с CAGR позволяет узнать, смогут ли вложения в проект улучшить эффективность капитала или нет.
Сравнение внутренней нормы доходности с CAGR позволяет узнать, смогут ли вложения в проект улучшить эффективность капитала или нет.
IRR и ROI
Рентабельность инвестиций (ROI) — это отношение доходов к сумме начального капитала. Она показывает эффективность инвестиционных проектов, но не учитывает изменение ценности денег, премии за риск, реинвестирование доходов.
Оба показателя могут совместно использоваться в финансовых моделях, при этом IRR лучше работает с долгосрочными моделями, а ROI — для оценки краткосрочных вложений.
Оба показателя могут совместно использоваться в финансовых моделях, при этом IRR лучше работает с долгосрочными моделями, а ROI — для оценки краткосрочных вложений.
Преимущества IRR
- показатель выражается в процентах, что упрощает сравнение;
- ВНД позволяет определить эффективность любого проекта, независимо от отрасли, длительности и масштабов.
Ограничения использования
Формула ВНД и качество исходных данных не всегда позволяют получить корректный результат:
Некоторые аналитики рекомендуют вычислять MIRR — модифицированную внутреннюю норму доходности. Она устраняет основные неточности классического метода расчёта, позволяет учитывать реалистичный процент реинвестирования доходов, корректно справляется с нерегулярными денежными потоками.
- метрика некорректно вычисляется при нерегулярных и нестандартных денежных потоках,
- при расчёте финансового результата не учитываются различия в объёмах проектов,
- сложности возникают при сравнении проектов с разными сроками окупаемости.
Некоторые аналитики рекомендуют вычислять MIRR — модифицированную внутреннюю норму доходности. Она устраняет основные неточности классического метода расчёта, позволяет учитывать реалистичный процент реинвестирования доходов, корректно справляется с нерегулярными денежными потоками.
Коротко о главном
- Внутренняя норма доходности — показатель эффективности инвестиций, который используется при выборе проекта для вложений.
- Для вычисления ВНД необходимо подробно и реалистично оценивать ожидаемые денежные потоки.
- Расчёт показателя производится методом подбора, поэтому для вычислений используют Excel или иную программу.
- ВНД следует применять совместно с другими метриками.
Часто задаваемые вопросы
Что такое IRR вкратце?
Это значение доходности проекта и премии за риск, при которой доходы от проекта полностью окупят все вложения в него.
Для чего рассчитывают показатель?
- Для сравнения доходности разных проектов.
- Для оценки привлекательности инвестиций.
- Для определения уровня риска.
Может ли IRR быть отрицательным?
Да, отрицательное значение говорит об убыточности проекта.
Почему IRR может показывать несколько значений?
Так происходит при нерегулярных денежных потоках, которые сложно интерпретировать.
Другие публикации →

